Domain gewinnspanne.de kaufen?
Wir ziehen mit dem Projekt
gewinnspanne.de um.
Sind Sie am Kauf der Domain
gewinnspanne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewinnspanne.de kaufen?
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
Ähnliche Suchbegriffe für Deutschen
Top-Angebote
Produkte zum Begriff Deutschen:
-
Priester im Deutschen Orden, SachbücherKlaus Militzer. Herren der Schriftlichkeit und Verwaltungsfachleute: Kanzler der Hochmeister. Jan-Erik Beuttel. Priesterbrüder des Deutschen Ordens als Diplomaten: Das Beispiel der Generalprokuratoren. Radoslaw Biskup. Wege zum Bischofsamt in den preussischen Bistümern. Rombert Stapel. Priesterbrüder in der Utrecht Bailiwick, ihre Vorgesetzten und ihre Verbindungen zur Gemeinschaft. Anette Löffler. Die Liturgie des Deutschen Ordens in der Ballei Utrecht. Francesco Filotico. Priesterbrüder in der Ballei Bozen im 13. Jahrhundert. Arno Mentzel-Reuters. Intellektuelle und Mystiker unter den Priesterbrüdern des Deutschen Ordens. Damian Hungs. Der Deutschordenspriester. Michel van der Eycken. Priester in der Ballei Biesen im 18. Jahrhundert. Bernhard Demel. Zur Priestergewinnung und Seminarausbildung im Deutschen Reich und im schlesisch-mährischen Meistertum zwischen Reformation und Säkularisation. Arnold Wieland. Wandel im 20. Jahrhundert: Vom Ritterorden zum klerikalen Orden. Udo Arnold. Hochmeister P. Dr. Marian Tumler (1887-1987). Veröffentlichungen der Internationalen Historischen Kommission zur Erforschung des Deutschen Ordens, Band 15.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
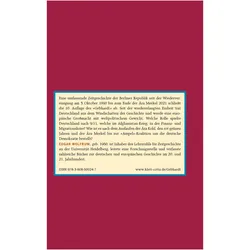
Gebhardt Handbuch der Deutschen Geschichte / Gebhardt: Handbuch der deutschen Geschichte. Band 24, Fachbücher von Edgar WolfrumDas "Gebhardt Handbuch der Deutschen Geschichte, Band 24" bietet eine umfassende Analyse der Entwicklungen in Deutschland seit der Wiedervereinigung bis zur Gegenwart. Verfasst von Edgar Wolfrum, beleuchtet das Werk die Transformation der Bundesrepublik zur europäischen Grossmacht und die Herausforderungen, die mit der inneren Einheit verbunden sind. Es thematisiert zentrale Ereignisse wie den Afghanistan-Krieg, die Finanzkrise und die NSU-Terrormorde, und reflektiert die Auswirkungen auf die deutsche Demokratie. Wolfrum bietet nicht nur eine prägnante Schilderung der Ereignisse und Akteure, sondern auch erste Bewertungen und einen Ausblick auf die gesellschaftspolitischen Veränderungen der letzten 30 Jahre. Dieses Fachbuch ist ein wertvoller Beitrag zur zeitgeschichtlichen Forschung und ein bedeutender Abschluss der 10. Auflage des Gebhardt-Handbuchs.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der deutschen Bildungsgeschichte / Handbuch der deutschen Bildungsgeschichte Bd. 1: Das 15., Fachbücher von Notker HammersteinDas Handbuch der deutschen Bildungsgeschichte umfasst den Zeitraum vom 15. Jahrhundert bis zur Gegenwart. Die sechs Bände sind in gleicher Weise gegliedert, sodass einzelne Themen auch fortlaufend epochenübergreifend gelesen werden können: die epochenspezifischen Kontexte der Bildungs-, Erziehungs- und Schulgeschichte, Lebensformen und Umgangserziehung, pädagogisches Denken und pädagogische Wissenschaft, Kindheit, Jugend und Familie, Schulen und Hochschulen, Erwachsenenbildung, Berufserziehung, Armenwesen und Fürsorge, pädagogische Medien. Alle Artikel werden durch umfangreiche Quellen- und Literaturnachweise ergänzt. Die Grundlagen des modernen pädagogischen Denkens, der Bildungsphilosophie und des Schulwesens wurden im 18. Jahrhundert gelegt. Dieser Band, der nun das auf sechs Bände angelegte Handbuch der deutschen Bildungsgeschichte komplettiert, handelt vom 18. Jahrhundert als Epoche der deutschen Bildungsgeschichte in all ihrer Vielfalt – von den neu entstehenden pädagogischen Theorien über die neuen pädagogischen Medien der Kinder- und Jugendliteratur, Volksbildung und Armenfürsorge, die Funktion des Theaters und der Museen bis hin zur Schul- und Universitätsgeschichte.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Ist der Deckungsbeitrag immer der Gewinn?
Nein, der Deckungsbeitrag ist nicht immer der Gewinn. Der Deckungsbeitrag ist der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Der Gewinn hingegen ist der Betrag, der nach Abzug aller Kosten, sowohl variabel als auch fix, übrig bleibt. Der Gewinn kann also höher oder niedriger sein als der Deckungsbeitrag, abhängig von den Gesamtkosten des Unternehmens. Es ist wichtig, den Deckungsbeitrag im Auge zu behalten, um die Rentabilität eines Unternehmens zu analysieren, aber er allein gibt nicht das vollständige Bild des Gewinns wieder. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **


Wo findet man beitragspflichtige Einnahmen ISD deutschen gesetzlichen Rentenversicherung?
Beitragspflichtige Einnahmen in der deutschen gesetzlichen Rentenversicherung finden sich in verschiedenen Einkommensarten, wie zum Beispiel Arbeitseinkommen aus abhängiger Beschäftigung, selbstständiger Tätigkeit oder geringfügiger Beschäftigung. Auch Einnahmen aus Minijobs, Entgeltersatzleistungen wie Krankengeld oder Arbeitslosengeld sowie Renten aus der gesetzlichen Rentenversicherung selbst zählen dazu. Zudem werden auch bestimmte Sonderzahlungen wie Weihnachts- oder Urlaubsgeld als beitragspflichtige Einnahmen betrachtet. Die genauen Regelungen und Einkommensarten sind im Sozialgesetzbuch festgelegt. **
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
Top-Angebote
Produkte zum Begriff Deutschen:
-
Essays III/2. Bilanz der deutschen Judenheit 1933, Belletristik von Arnold Zweig"Essays III/2. Bilanz der deutschen Judenheit 1933" von Arnold Zweig ist ein bedeutender Essay, der die deutsch-jüdische Beziehungsgeschichte der letzten anderthalb Jahrhunderte analysiert. Verfasst in einer Zeit, in der die Judenverfolgung in Deutschland anbrach, bietet Zweig eine tiefgreifende Reflexion über die Hoffnungen und Herausforderungen, die mit der Emanzipation und Assimilierung der Juden verbunden waren. Der Autor argumentiert, dass die kreative Symbiose zwischen Juden und Nichtjuden entscheidend für die Entwicklung der modernen deutschen Kultur war. Mit einem reichen historischen und psychologischen Ansatz beleuchtet er die herausragenden Beiträge jüdischer Persönlichkeiten in Kunst, Wissenschaft und Literatur. Dieses Werk ist nicht nur eine historische Analyse, sondern auch ein leidenschaftlicher Appell für Solidarität mit den bedrohten Juden. Die Niederschrift des Essays begleitete Zweig während seines Exils und wurde von bedeutenden Denkern seiner Zeit unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verhandlungen des 75. Deutschen Juristentages Erfurt 2026, Fachbücher von Ständigen Deputation des Deutschen JuristentagesDas Buch "Verhandlungen des 75. Deutschen Juristentages Erfurt 2026" bietet eine umfassende Sammlung von Gutachten, die während des Juristentages präsentiert wurden. Es ist ein unverzichtbares Werk für Jurist*innen, die sich mit aktuellen rechtlichen Fragestellungen auseinandersetzen möchten. Der Band umfasst 578 Seiten und ist in deutscher Sprache verfasst. Herausgegeben von der Ständigen Deputation des Deutschen Juristentages, stellt dieses Fachbuch eine wertvolle Ressource für die juristische Praxis und Wissenschaft dar. Der feste Einband sorgt für Langlebigkeit und eine ansprechende Präsentation. Die erste Auflage wird am 10. Mai 2026 veröffentlicht und ist somit ein aktuelles Nachschlagewerk für alle, die sich mit den neuesten Entwicklungen im deutschen Recht beschäftigen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Priester im Deutschen Orden, SachbücherKlaus Militzer. Herren der Schriftlichkeit und Verwaltungsfachleute: Kanzler der Hochmeister. Jan-Erik Beuttel. Priesterbrüder des Deutschen Ordens als Diplomaten: Das Beispiel der Generalprokuratoren. Radoslaw Biskup. Wege zum Bischofsamt in den preussischen Bistümern. Rombert Stapel. Priesterbrüder in der Utrecht Bailiwick, ihre Vorgesetzten und ihre Verbindungen zur Gemeinschaft. Anette Löffler. Die Liturgie des Deutschen Ordens in der Ballei Utrecht. Francesco Filotico. Priesterbrüder in der Ballei Bozen im 13. Jahrhundert. Arno Mentzel-Reuters. Intellektuelle und Mystiker unter den Priesterbrüdern des Deutschen Ordens. Damian Hungs. Der Deutschordenspriester. Michel van der Eycken. Priester in der Ballei Biesen im 18. Jahrhundert. Bernhard Demel. Zur Priestergewinnung und Seminarausbildung im Deutschen Reich und im schlesisch-mährischen Meistertum zwischen Reformation und Säkularisation. Arnold Wieland. Wandel im 20. Jahrhundert: Vom Ritterorden zum klerikalen Orden. Udo Arnold. Hochmeister P. Dr. Marian Tumler (1887-1987). Veröffentlichungen der Internationalen Historischen Kommission zur Erforschung des Deutschen Ordens, Band 15.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Ist der Deckungsbeitrag immer der Gewinn?
Nein, der Deckungsbeitrag ist nicht immer der Gewinn. Der Deckungsbeitrag ist der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Der Gewinn hingegen ist der Betrag, der nach Abzug aller Kosten, sowohl variabel als auch fix, übrig bleibt. Der Gewinn kann also höher oder niedriger sein als der Deckungsbeitrag, abhängig von den Gesamtkosten des Unternehmens. Es ist wichtig, den Deckungsbeitrag im Auge zu behalten, um die Rentabilität eines Unternehmens zu analysieren, aber er allein gibt nicht das vollständige Bild des Gewinns wieder. **
Ähnliche Suchbegriffe für Deutschen
-
Gebhardt Handbuch der Deutschen Geschichte / Gebhardt: Handbuch der deutschen Geschichte. Band 24, Fachbücher von Edgar WolfrumDas "Gebhardt Handbuch der Deutschen Geschichte, Band 24" bietet eine umfassende Analyse der Entwicklungen in Deutschland seit der Wiedervereinigung bis zur Gegenwart. Verfasst von Edgar Wolfrum, beleuchtet das Werk die Transformation der Bundesrepublik zur europäischen Grossmacht und die Herausforderungen, die mit der inneren Einheit verbunden sind. Es thematisiert zentrale Ereignisse wie den Afghanistan-Krieg, die Finanzkrise und die NSU-Terrormorde, und reflektiert die Auswirkungen auf die deutsche Demokratie. Wolfrum bietet nicht nur eine prägnante Schilderung der Ereignisse und Akteure, sondern auch erste Bewertungen und einen Ausblick auf die gesellschaftspolitischen Veränderungen der letzten 30 Jahre. Dieses Fachbuch ist ein wertvoller Beitrag zur zeitgeschichtlichen Forschung und ein bedeutender Abschluss der 10. Auflage des Gebhardt-Handbuchs.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der deutschen Bildungsgeschichte / Handbuch der deutschen Bildungsgeschichte Bd. 1: Das 15., Fachbücher von Notker HammersteinDas Handbuch der deutschen Bildungsgeschichte umfasst den Zeitraum vom 15. Jahrhundert bis zur Gegenwart. Die sechs Bände sind in gleicher Weise gegliedert, sodass einzelne Themen auch fortlaufend epochenübergreifend gelesen werden können: die epochenspezifischen Kontexte der Bildungs-, Erziehungs- und Schulgeschichte, Lebensformen und Umgangserziehung, pädagogisches Denken und pädagogische Wissenschaft, Kindheit, Jugend und Familie, Schulen und Hochschulen, Erwachsenenbildung, Berufserziehung, Armenwesen und Fürsorge, pädagogische Medien. Alle Artikel werden durch umfangreiche Quellen- und Literaturnachweise ergänzt. Die Grundlagen des modernen pädagogischen Denkens, der Bildungsphilosophie und des Schulwesens wurden im 18. Jahrhundert gelegt. Dieser Band, der nun das auf sechs Bände angelegte Handbuch der deutschen Bildungsgeschichte komplettiert, handelt vom 18. Jahrhundert als Epoche der deutschen Bildungsgeschichte in all ihrer Vielfalt – von den neu entstehenden pädagogischen Theorien über die neuen pädagogischen Medien der Kinder- und Jugendliteratur, Volksbildung und Armenfürsorge, die Funktion des Theaters und der Museen bis hin zur Schul- und Universitätsgeschichte.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vertreibung im deutschen Erinnern, FachbücherDie Vertreibung der Deutschen im östlichen Europa infolge des Zweiten Weltkriegs gehört zu den umstrittensten Themen der deutschen Zeitgeschichte. Die Geschichte und vielfältigen Erfahrungen der Vertriebenen sind trotz aufwändiger Quellen- sowie Zeitzeugeneditionen und vieler Detailstudien wenig bekannt. Wer wurde wo und wann von wem warum vertrieben? Das vorliegende Buch klärt anhand einer umfassenden Untersuchung des Erinnerns im breitesten Sinne des Wortes zahlreiche bis heute kursierende Legenden, während es zugleich die ihnen zugrunde liegenden Vorgänge erläutert. Somit entsteht ein detailreiches Bild der gemeinhin als Vertreibung erinnerten Ereignisse. Zugleich zeigt diese Geschichte des öffentlichen Erinnerns, wie jenes Geschehen zwar häufig, meist aber nur metaphorisch erwähnt worden ist, wie manche Berichte der Betroffenen oft wiederholt worden, andere in Vergessenheit geraten sind, und wie aus gefestigten Redewendungen ein Mythos Vertreibung entstanden ist.144,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Let's Sing 2023 mit deutschen HitsVerwandle dein Wohnzimmer mit Let's Sing in eine Bühne! Singe alleine oder fordere deine Freunde zu einem Gesangsduell im lokalen oder Online-Multiplayer heraus. Hab Spaß im Let's Party-Modus, indem du mit bis zu acht Spielern gemeinsam performen kannst, o49,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Wo findet man beitragspflichtige Einnahmen ISD deutschen gesetzlichen Rentenversicherung?
Beitragspflichtige Einnahmen in der deutschen gesetzlichen Rentenversicherung finden sich in verschiedenen Einkommensarten, wie zum Beispiel Arbeitseinkommen aus abhängiger Beschäftigung, selbstständiger Tätigkeit oder geringfügiger Beschäftigung. Auch Einnahmen aus Minijobs, Entgeltersatzleistungen wie Krankengeld oder Arbeitslosengeld sowie Renten aus der gesetzlichen Rentenversicherung selbst zählen dazu. Zudem werden auch bestimmte Sonderzahlungen wie Weihnachts- oder Urlaubsgeld als beitragspflichtige Einnahmen betrachtet. Die genauen Regelungen und Einkommensarten sind im Sozialgesetzbuch festgelegt. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.