Domain gewinnspanne.de kaufen?
Wir ziehen mit dem Projekt
gewinnspanne.de um.
Sind Sie am Kauf der Domain
gewinnspanne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewinnspanne.de kaufen?
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
Ähnliche Suchbegriffe für Keine-Infrastruktur-in-der
Top-Angebote
Produkte zum Begriff Keine-Infrastruktur-in-der:
-
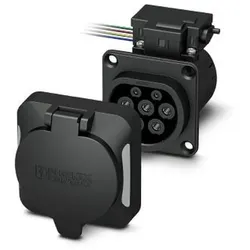
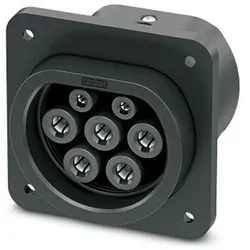
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hartmann, Harald: Kosten- und Leistungsrechnung in der SpeditionKosten- und Leistungsrechnung in der Spedition , Grundlagen und praktische Anwendungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20190318, Produktform: Kartoniert, Autoren: Hartmann, Harald, Auflage: 19003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 203, Abbildungen: 19 b/w ill., 21 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Operations Research, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Spedition - Speditionskaufmann~Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Operations Research~Unternehmensforschung~F u. E (Forschung und Entwicklung)~Business / Management~Management~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Kosten- und Leistungsrechnung~Industrien und Branchen~Güterverkehr und Straßentransportwesen~Unternehmensforschung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Sprache: Englisch, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Forschung und Entwicklung (F&E), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 203, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 238, Breite: 172, Höhe: 22, Gewicht: 399, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783110373899 9783486714029, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 107689334,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist der Deckungsbeitrag immer der Gewinn?
Nein, der Deckungsbeitrag ist nicht immer der Gewinn. Der Deckungsbeitrag ist der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Der Gewinn hingegen ist der Betrag, der nach Abzug aller Kosten, sowohl variabel als auch fix, übrig bleibt. Der Gewinn kann also höher oder niedriger sein als der Deckungsbeitrag, abhängig von den Gesamtkosten des Unternehmens. Es ist wichtig, den Deckungsbeitrag im Auge zu behalten, um die Rentabilität eines Unternehmens zu analysieren, aber er allein gibt nicht das vollständige Bild des Gewinns wieder. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
Wo steht der Verlust in der Bilanz?
Der Verlust in der Bilanz steht auf der Passivseite, genauer gesagt im Eigenkapital. Dort wird der Verlust als negativer Betrag unter dem Eigenkapital ausgewiesen. Er mindert somit das Eigenkapital und kann dazu führen, dass das Unternehmen eine negative Eigenkapitalquote aufweist. Ein hoher Verlust in der Bilanz kann auf finanzielle Probleme oder schlechte Geschäftsentwicklungen hinweisen und sollte daher genau analysiert werden. Unternehmen müssen Verluste in der Bilanz transparent ausweisen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
Top-Angebote
Produkte zum Begriff Keine-Infrastruktur-in-der:
-
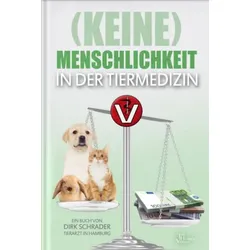
(Keine) Menschlichkeit in der Tiermedizin (Buch) - Dr. Dirk Schrader - Jim Humbl...<h2><strong>Buch "(Keine) Menschlichkeit in der Tiermedizin" - Dr. Dirk Schrader</strong></h2> <h3><br /> <strong>Codex eines Tierarztes</strong></h3> <p><br /> Dirk Schrader, Tierarzt in Hamburg, zeigt nicht nur auf was mit Chlordioxid (Molekül X, wie er es nennt) und anderen nicht konventionellen Heilmethoden in der Tierpraxis erreicht werden kann, sondern auch die Missstände, die durch Gesetze, Behörden, Lobbyisten, Pharmazeuten und nicht zuletzt auch durch Tierärzte selbst, zu ihrem eigenen Vorteil aufrecht erhalten werden.<br /> <br /> Mit seiner „Menschlichkeit“ hatte Dirk Schrader schon früh in seiner tierärztlichen Karriere erste Auseinandersetzungen mit Kollegen und Behörden. Doch statt Menschhörigkeit, bevorzugte Herr Schrader menschliche Vernunft einzusetzen, und ging eigene Wege.<br /> <br /> Tiere haben heutzutage die gleichen Krankheiten wie Menschen und werden auf gleich...21,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
-
Ist der Deckungsbeitrag immer der Gewinn?
Nein, der Deckungsbeitrag ist nicht immer der Gewinn. Der Deckungsbeitrag ist der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Der Gewinn hingegen ist der Betrag, der nach Abzug aller Kosten, sowohl variabel als auch fix, übrig bleibt. Der Gewinn kann also höher oder niedriger sein als der Deckungsbeitrag, abhängig von den Gesamtkosten des Unternehmens. Es ist wichtig, den Deckungsbeitrag im Auge zu behalten, um die Rentabilität eines Unternehmens zu analysieren, aber er allein gibt nicht das vollständige Bild des Gewinns wieder. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Ähnliche Suchbegriffe für Keine-Infrastruktur-in-der
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hartmann, Harald: Kosten- und Leistungsrechnung in der SpeditionKosten- und Leistungsrechnung in der Spedition , Grundlagen und praktische Anwendungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20190318, Produktform: Kartoniert, Autoren: Hartmann, Harald, Auflage: 19003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 203, Abbildungen: 19 b/w ill., 21 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Operations Research, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Spedition - Speditionskaufmann~Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Operations Research~Unternehmensforschung~F u. E (Forschung und Entwicklung)~Business / Management~Management~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Kosten- und Leistungsrechnung~Industrien und Branchen~Güterverkehr und Straßentransportwesen~Unternehmensforschung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Sprache: Englisch, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Forschung und Entwicklung (F&E), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 203, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 238, Breite: 172, Höhe: 22, Gewicht: 399, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783110373899 9783486714029, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 107689334,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268358Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2133,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO24-4P-BStandard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2118,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Wo steht der Verlust in der Bilanz?
Der Verlust in der Bilanz steht auf der Passivseite, genauer gesagt im Eigenkapital. Dort wird der Verlust als negativer Betrag unter dem Eigenkapital ausgewiesen. Er mindert somit das Eigenkapital und kann dazu führen, dass das Unternehmen eine negative Eigenkapitalquote aufweist. Ein hoher Verlust in der Bilanz kann auf finanzielle Probleme oder schlechte Geschäftsentwicklungen hinweisen und sollte daher genau analysiert werden. Unternehmen müssen Verluste in der Bilanz transparent ausweisen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
-
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.