Domain gewinnspanne.de kaufen?
Wir ziehen mit dem Projekt
gewinnspanne.de um.
Sind Sie am Kauf der Domain
gewinnspanne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewinnspanne.de kaufen?
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
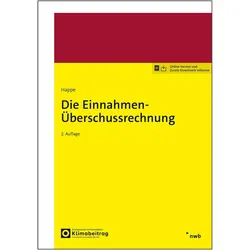
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
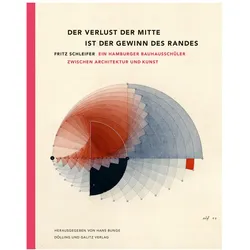
Der Verlust der Mitte ist der Gewinn des Randes, Fachbücher von Ullrich Schwarz, Hartmut Frank, Hans BungeDas Buch "Der Verlust der Mitte ist der Gewinn des Randes" bietet eine umfassende Monografie über das Leben und Werk des Hamburger Bauhausschülers Fritz Schleifer. Als Fortsetzung des Titels "Bauhaus in Hamburg" vertieft es die Auseinandersetzung mit einem der vielseitigsten Künstler und Architekten des 20. Jahrhunderts. Schleifer, der von 1922 bis 1924 am Bauhaus in Weimar studierte, war nicht nur Architekt, sondern auch Künstler und Fotograf. Seine Arbeiten zeigen spannende Verbindungen zu zeitgenössischen Strömungen wie der Op Art und Visual Art. Das Buch enthält zahlreiche Abbildungen und Beiträge von renommierten Fachleuten, die Schleifers Einfluss auf die Architektur und Kunst in Hamburg und darüber hinaus beleuchten. Es ist eine wertvolle Ressource für alle, die sich für die Bauhausbewegung und die Entwicklung der modernen Kunst interessieren.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bindung und Verlust 3. Verlust, Fachbücher von Elke Vom Scheidt, John Bowlby, Elke VomscheidtJohn Bowlbys Werk über die Bindungstheorie gehört zu den Klassikern der Psychologie. Seine Untersuchungen aus den 1960er Jahren sind wegweisend und Ausgangspunkt für viele neuere psychologische Forschungen. Bindung, das heisst die sichere Beziehung zur Mutter, zum Vater oder zu einer anderen Bezugsperson, ist ein grundlegendes menschliches Motiv. Sie prägt den Menschen bis ins Erwachsenenalter und ist mitverantwortlich für die Gestaltung aller späteren Beziehungen. Im Band "Verlust" vergleicht John Bowlby die Reaktion eines Kindes, das die Bezugsperson verliert, mit der eines Erwachsenen, dessen Partner oder Kind stirbt. Bowlby zeigt in vielen Fallbeispielen, welche Faktoren die Trauerarbeit beim Kind und beim Erwachsenen beeinflussen. Seine Forschungsergebnisse geben bahnbrechende Impulse für alle, die Menschen bei der Bewältigung ihrer Traumata begleiten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.